「教育費は長く貯めるなら、全部こどもNISAで運用した方がいい?」
我が家もこどもNISAを調べる中で、一度はそう考えました。
でも教育費には、老後資金と大きく違うところがあります。使う時期がある程度決まっていることです。
大学入学の直前に相場が大きく下がったら? 高校で急にまとまったお金が必要になったら?
そこでこの記事では、「投資するかしないか」ではなく、使うまでの残り年数から、投資と預金をどう分けるかを考えます。
教育費を全部こどもNISAに入れる予定はありません。使う時期が近いお金は現金で確保し、長く使わないお金の一部を投資する考えです。
教育費を全部投資するのが怖い理由
投資信託は元本保証ではありません。
長く運用できても、大学入学など実際にお金が必要になる時期に相場が下がっている可能性はあります。
必要な時期をずらしにくい教育費では、「平均的に何%増えるか」だけでなく「その年に下がっていたらどうするか」も考えておく必要があります。
こどもNISAには払出しルールもある
2027年からのこどもNISAは、0〜17歳が対象で、年間投資枠60万円、非課税保有限度額600万円です。
一方、預金と同じようにいつでも自由に引き出せるわけではありません。
12歳未満は原則払出し不可。12歳以降は、子どもの教育費・生活費などに使うことや本人の同意など、一定の要件を満たした場合に払出しが可能です。
「子どものためのお金なら全部入れておこう」ではなく、途中で必要になる可能性まで考えたいところです。
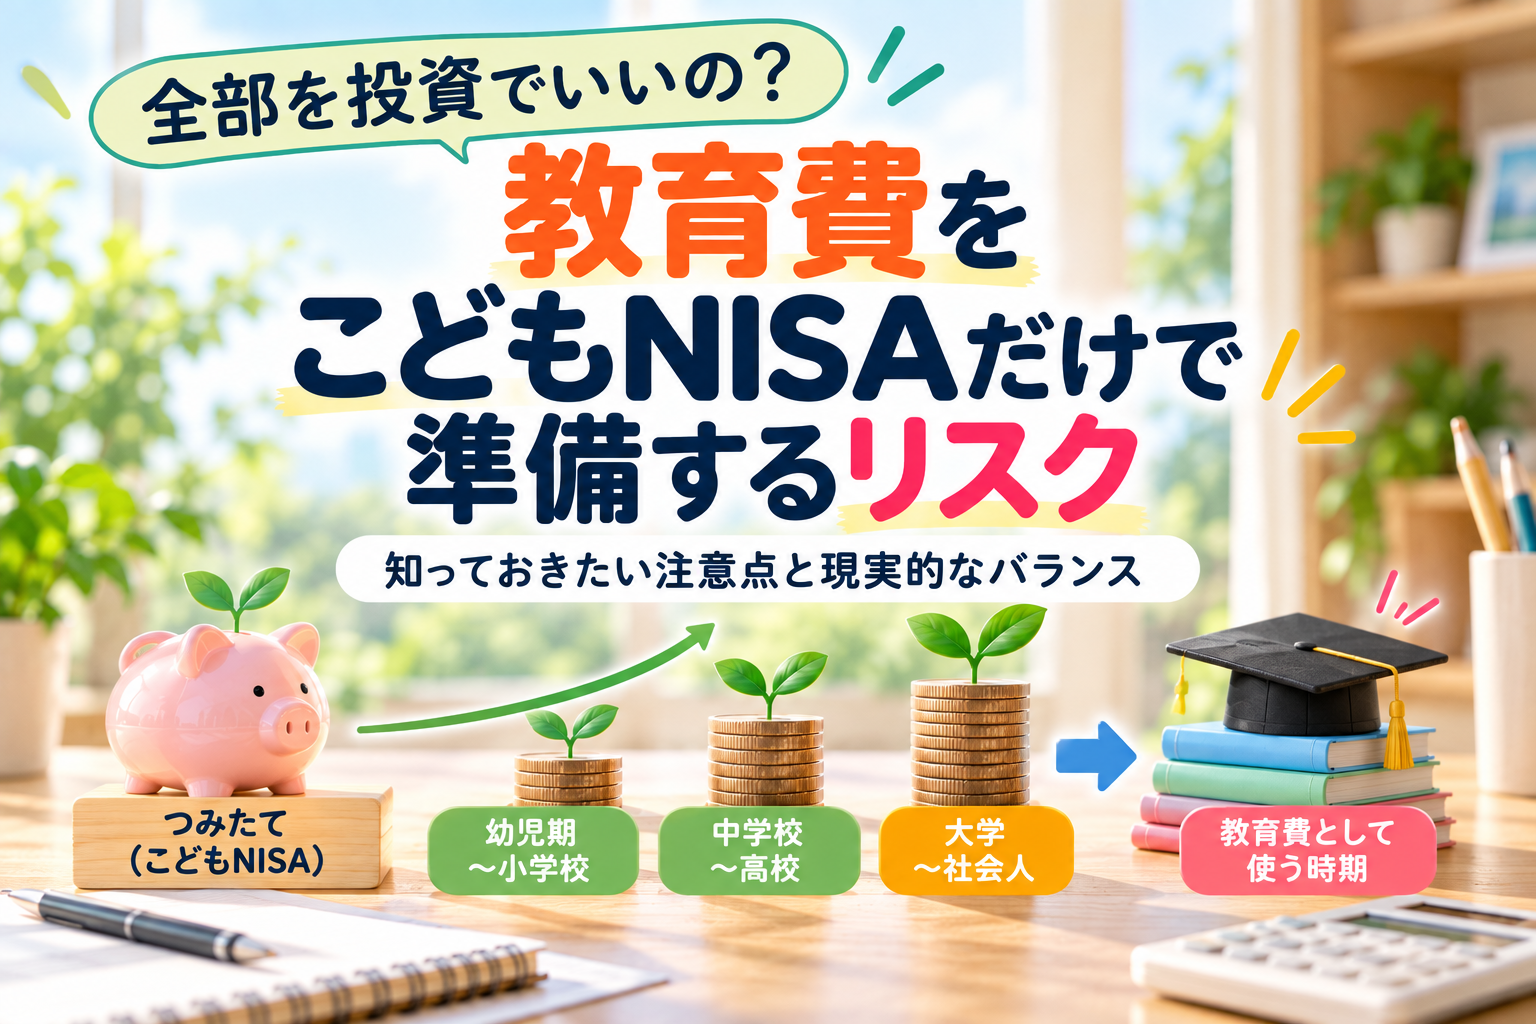
ポイントは「あと何年で使うか」
我が家では、教育費を考えるときに金額だけでなく残り年数を見ることにしました。
| 使うまでのイメージ | 考え方 |
|---|---|
| かなり先 | 値動きを受け入れられる範囲で投資も候補 |
| 数年後 | 必要額と値下がりリスクを確認し、現金の比率も考える |
| もうすぐ使う | 必要時に不足しないことを優先し、現金での確保を重視 |
これは「何年前なら何%」という決まりではありません。必要な金額、他の預金、値下がりをどこまで許容できるかで変わります。
0歳と15歳では同じ運用をしなくていい
0歳から18歳前後まで準備する場合と、15歳から大学資金を準備する場合では、運用できる時間が大きく違います。
運用期間が短ければ、値下がりしたあと回復を待つ時間も短くなります。
「こどもNISAは早く始めればいい」だけではなく、子どもの年齢に合わせて出口まで考えることが大切だと感じています。
投資した教育費は、ずっと投資したままでいい?
ここも我が家が今後考えたいポイントです。
使う時期が近づいても必要額の大部分を値動きのある資産で持ち続けるのか。それとも、必要になる分を少しずつ現金側へ移していくのか。
現時点で我が家は具体的な割合を決めていません。
ただ、「積み立てる方法」だけでなく「いつ、どう使える状態にするか」までセットで考える予定です。
預金・学資保険との違いは別の記事で比較
教育費の準備には、こどもNISA以外にも預金や学資保険があります。
保障の有無や途中で使う場合の違いまで含めた比較は、「こどもNISAと学資保険どっち?預金も含めて教育費の準備方法を比較」で整理しています。
我が家が教育費を分けるときに確認する5つ
- 何年後に使うお金か
- その時期をずらせるか
- 必要額のうち現金でいくら確保するか
- 値下がりした場合でも待てるか
- 途中で必要になる可能性はないか
この5つを確認して、こどもNISAに入れる金額を決めます。
関連|こどもNISAの積立額・優先順位
まとめ|教育費は「増やす」と「使える」を両方考える
教育費は、長期で準備できる一方、使う時期が近づけば「必要なときに使えること」の重要性が高くなります。
我が家は、教育費を全部投資するのではなく、使う時期が近いお金は現金で、長く使わないお金の一部はこどもNISAで、という考えから始めます。
実際に積立を始めた後は、子どもの年齢と使う時期に合わせてどう配分を変えたかも記録していきます。
確認した公式情報
2026年9月時点の金融庁・SBI証券の公表情報をもとにしています。投資には元本割れの可能性があります。制度や払出し条件は変更される可能性があるため、利用時は最新の公式情報をご確認ください。