「子どものためなら、親のNISAよりこどもNISAを優先した方がいい?」
こどもNISAを調べていると、我が家でもこの疑問が出てきました。
子どもの教育費は大事。でも親には老後資金も必要です。住宅や車、急な出費もあります。
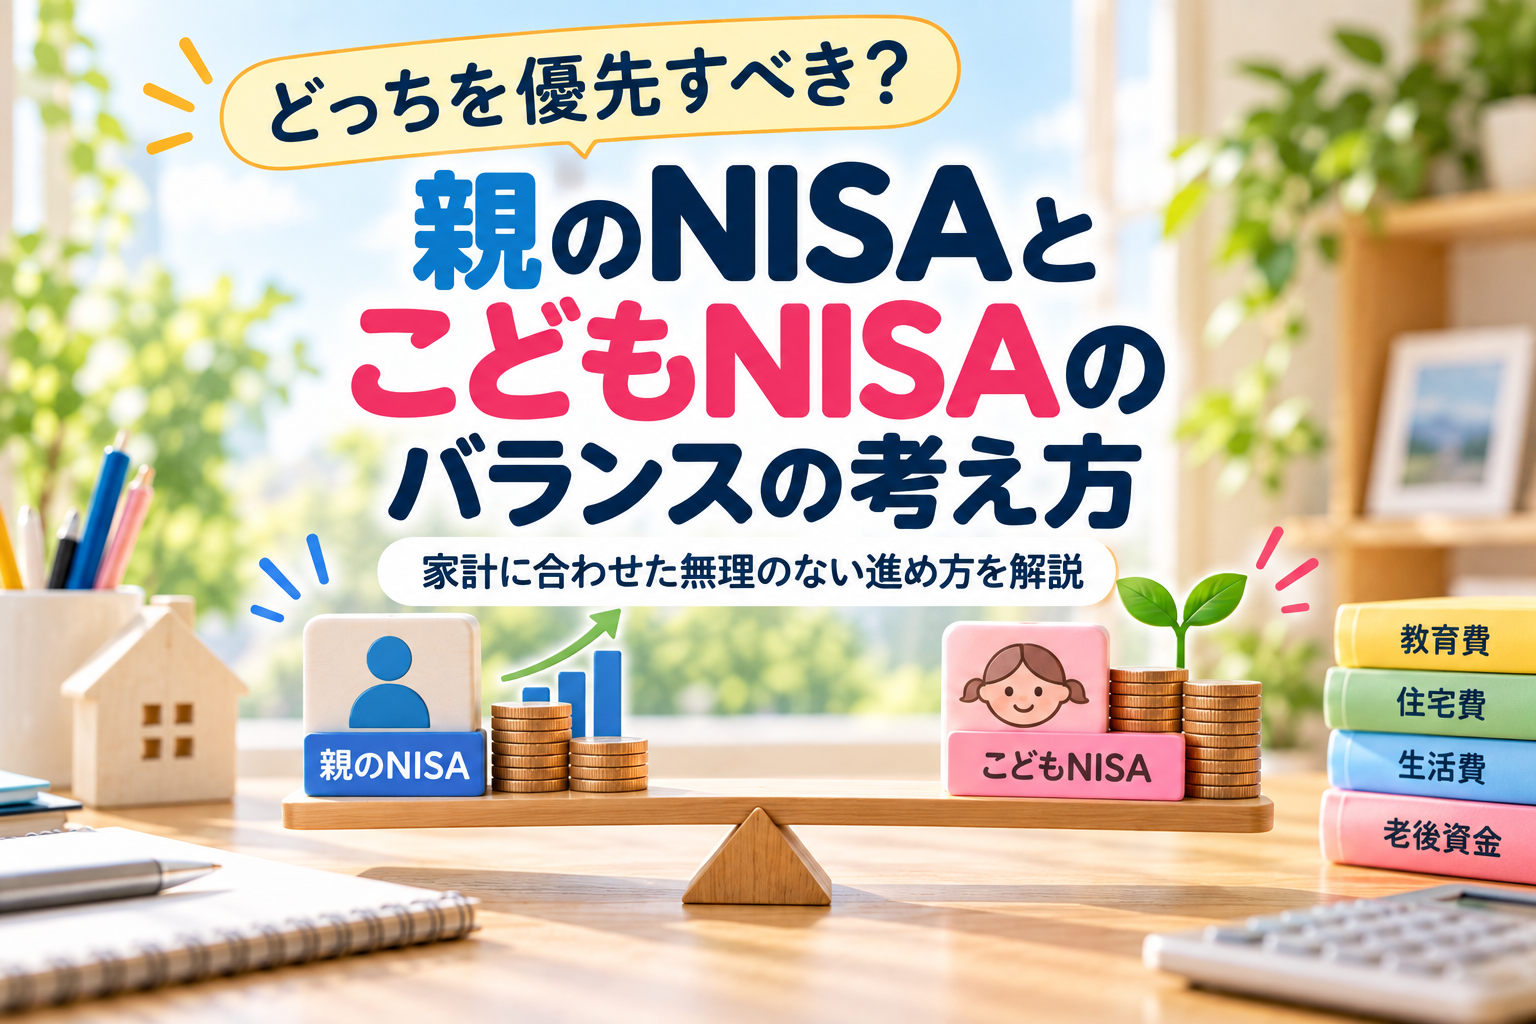
そこで我が家は、親と子のNISAを「どちらが得か」で比べるのではなく、誰のために、いつ使うお金なのかで分けて考えることにしました。
親の資産形成を止めて、こどもNISAだけを優先する予定はありません。生活に必要な現金を確保し、親の資産形成を続けながら、追加できる範囲で子どもの積立を考えます。
親のNISAとこどもNISAは、そもそも目的が違う
成人のNISAとこどもNISAは、どちらもNISAですが、我が家では使う目的を分けて考えています。
| 親のNISA | こどもNISA | |
|---|---|---|
| 主に考えている目的 | 親の老後など長期の資産形成 | 子どもの将来資金・教育費など |
| 2027年の年間投資枠 | つみたて投資枠120万円+成長投資枠240万円 | 60万円 |
| 払出し | 制限なし | 12歳未満は原則不可。12歳以降も一定要件あり |
「NISAだから同じ財布」と考えるより、目的ごとに分けた方が判断しやすくなりました。
子どもの教育費を優先しすぎるのも少し違うと思った
子どものためのお金は、できるだけ多く準備したくなります。
でも、親の老後資金が不足すれば、将来子どもに別の負担をかける可能性もあります。
また、毎月の家計がぎりぎりなのに積立だけ増やすと、急な出費に対応できません。
我が家では「子どものためだから最優先」ではなく、家族全体の資金計画の中にこどもNISAを置くことにします。
我が家なら、この順番で考える
- 毎月の生活費を確保する
- 急な出費に対応する現金を確保する
- 数年以内に必要になる住宅・車・教育費などを分ける
- 親の長期資産形成を続ける
- 家計に余力があればこどもNISAを追加する
これは全家庭共通の正解ではありません。我が家が「積立を頑張りすぎて現金が足りない」という状態を避けるための考え方です。
親NISAを止めて、こどもNISAに移すべき?
我が家は今のところ、その予定はありません。
こどもNISAが新しく始まるからといって、親の老後資金を準備する必要がなくなるわけではないからです。
ただし、親のNISAにいくら積み立てるか、こどもNISAにいくら追加するかは、実際の家計を見ながら調整します。
逆に、こどもNISAを使わず親のNISAだけでもいい?
ここも「必ずこどもNISAを使うべき」とは考えていません。
家庭によって収入、預金、子どもの年齢、親の資産形成状況は違います。こどもNISAには未成年期の払出し制限もあります。
制度があることと、その家庭が使うべきことは別です。
迷ったときは「名義」より目的と期限を見る
我が家が確認したいのは、次の4つです。
- 誰のためのお金か
- 何年後に使うのか
- 途中で必要になる可能性はあるか
- 値下がりしても待てるお金か
これを整理してから、親NISAとこどもNISAに振り分けます。
関連|積立額や教育費の準備も整理しています
- 2027年こどもNISAをSBI証券で始める予定|少額積立を考える我が家の準備
- こどもNISAは月いくら?3,000円・5,000円・1万円を比較
- こどもNISAと学資保険どっち?預金も含めて教育費の準備方法を比較
まとめ|「親か子か」ではなく家族全体で考える
親のNISAとこどもNISAは、必ずどちらか一方に絞る必要はありません。一方だけを使う選択も含め、目的と家計に合わせて考えます。
我が家は、生活に必要な現金と近く使うお金を確保したうえで、親の資産形成を続け、無理のない範囲でこどもNISAを追加する方向です。
実際の積立額を決めたら、親と子にどう振り分けたのか、その理由まで記録します。
確認した公式情報
2026年9月時点の金融庁・SBI証券の公表情報をもとにしています。投資には元本割れの可能性があります。家計や必要資金は家庭ごとに異なるため、ご自身の目的や状況に合わせて判断してください。